Führung
Teil von Konflikte im Team lösen: Wie Führungskräfte Konflikte im Betrieb klären
Konfliktkosten abschätzen: belegte Kostenfelder, 600-Euro-Steuerfreiheit und fiktive Beispielrechnung
Konfliktkosten abschätzen: belegte Kostenfelder der betrieblichen Gesundheitsförderung, 600 Euro steuerfrei nach § 3 Nr. 34 EStG und fiktive Beispielrechnung.
Das Wichtigste auf einen Blick
- Eine belegte Konfliktkostenquote gibt es nicht. Das BMG nennt lediglich Kostensenkung durch weniger Krankheits- und Produktionsausfälle als Vorteil betrieblicher Gesundheitsförderung.
- Nach § 3 Nummer 34 EStG sind bis zu 600 Euro je Beschäftigtem jährlich steuerfrei möglich, wenn die Leistungen zusätzlich zum Arbeitslohn erbracht werden und die Anforderungen der §§ 20 und 20b SGB V erfüllen.
- Konflikte im Team zählen zu den Belastungsfaktoren, die sich laut BGN nicht direkt beobachten lassen. Eine Befragung liefert hier den Zugang.
Was belegt ist und was fehlt
Wer Konfliktkosten berechnen will, sucht meist eine fertige Formel. Die liefern die einschlägigen Quellen nicht. Das BMG beschreibt betriebliche Gesundheitsförderung als freiwillige Investition der Arbeitgeberin oder des Arbeitgebers. Als Vorteile nennt es unter anderem Kostensenkung durch weniger Krankheits- und Produktionsausfälle.
Ein belegter Zusammenhang zwischen ungelösten Konflikten und Fehlzeiten oder Fluktuation wird dort nicht hergestellt. Belegt ist allgemein der Nutzen der Gesundheitsförderung. Ein betrieblicher Konflikt lässt sich deshalb nur über eigene Annahmen beziffern, nicht über eine übernommene Kennzahl.
Kostenfelder als Prüfbogen
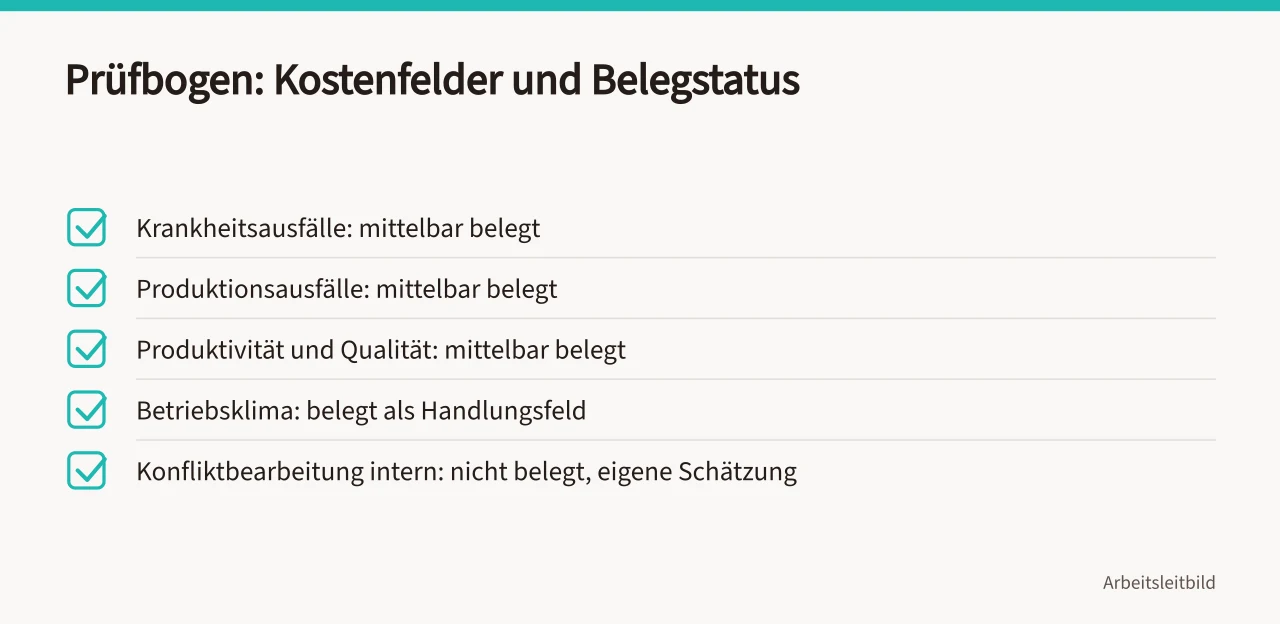
Aus der Vorteilstabelle lassen sich Felder ableiten, die für Konfliktfolgen relevant sein können. Der folgende Prüfbogen ist eine eigene Arbeitshilfe, kein Beleg für Konfliktkosten.
| Feld | Belegstatus | Typische Zuständigkeit |
|---|---|---|
| Krankheitsausfälle | mittelbar belegt (Vorteilstabelle) | Personal, Führungskraft |
| Produktionsausfälle | mittelbar belegt (Vorteilstabelle) | Betriebsleitung |
| Produktivität und Qualität | mittelbar belegt (Vorteilstabelle) | Bereichsleitung |
| Betriebsklima | belegt als Handlungsfeld | Führungskraft, Personalrat |
| Konfliktbearbeitung intern | nicht belegt, eigene Schätzung | Führungskraft |
Alle Zeilen außer den ersten vier stammen aus eigener Einschätzung. Wer sie nutzt, sollte den Belegstatus sichtbar lassen und nicht als gemessenen Wert ausgeben.
Belastungen erfassen, bevor Maßnahmen gewählt werden
Das BMG empfiehlt vor der Maßnahmenwahl das Gespräch mit den Beschäftigten, weil deren Bedürfnisse die Themenauswahl bestimmen. Die BGN-Beurteilungshilfen erkennen Belastungen durch Beobachtung und Befragung. Ein Nachteil: Manche Belastungsfaktoren sind nicht direkt beobachtbar, etwa Konflikte im Team.
Wo Beobachtung endet, beginnt die Befragung. Eine Mitarbeiterbefragung sollte nach KOFA nicht länger als 15 Minuten dauern und in Abständen von ein bis drei Jahren wiederholt werden. Beides sind Gestaltungshinweise, keine Pflicht.
Der steuerliche Rahmen
Nach § 3 Nummer 34 EStG können Arbeitgeber bis zu 600 Euro pro Beschäftigtem jährlich steuerfrei für Leistungen zur Verhinderung und Verminderung von Krankheitsrisiken und zur Förderung der Gesundheit erbringen. Die Leistungen müssen zusätzlich zum ohnehin geschuldeten Arbeitslohn erbracht werden. Zudem müssen sie hinsichtlich Qualität, Zweckbindung, Zielgerichtetheit und Zertifizierung den Anforderungen der §§ 20 und 20b SGB V genügen.
Das BMG weist ausdrücklich darauf hin, dass es zu gesundheitsbezogenen Steuerfragen keine rechtsverbindliche Auskunft erteilen darf. Für Rechtssicherheit im Einzelfall nennt es die Anrufungsauskunft beim zuständigen Betriebsstättenfinanzamt nach § 42e EStG.
Der Betrag ist keine Prämie und keine Pauschale. Er markiert den steuerfreien Rahmen, den ein Betrieb für zusätzliche Gesundheitsleistungen nutzen kann.
Fiktive Beispielrechnung
Die folgende Rechnung ist ausdrücklich fiktiv. Stundenansatz und Stundensatz sind gesetzte Annahmen, keine erhobenen Werte.
Angenommen, in einem Betrieb mit 20 Beschäftigten bindet ein ungelöster Konflikt pro Woche zehn Stunden. Bei einem angenommenen internen Stundensatz von 50 Euro ergibt das 10 × 50 = 500 Euro pro Woche. Über ein Jahr mit 46 Arbeitswochen gerechnet: 500 × 46 = 23.000 Euro.
Das Ergebnis trägt nur so weit, wie die Annahmen tragen. Wechselt der Stundensatz auf 30 Euro, sinkt der Wert auf 13.800 Euro. Die Rechnung zeigt Größenordnungen, nicht gemessene Kosten.
Häufige Fragen
Kann ich Konfliktkosten mit einer belegten Formel berechnen? Nein. Die Quellen liefern keine betriebswirtschaftliche Konfliktkostenformel. Zulässig ist eine eigene Schätzung mit offengelegten Annahmen.
Sind die 600 Euro eine Pflichtleistung des Arbeitgebers? Nein. Es ist der steuerfreie Höchstbetrag für freiwillige, zusätzlich erbrachte Leistungen nach § 3 Nummer 34 EStG.
Wann lohnt sich eine Mitarbeiterbefragung? Wenn Belastungen wie Konflikte im Team nicht beobachtbar sind. KOFA empfiehlt eine kurze Befragung mit Wiederholung nach ein bis drei Jahren.